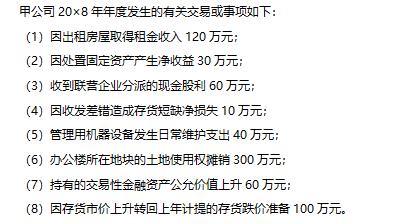
甲公司上述交易或事项对甲公司20×8年度营业利润的影响是( )。


【考点】利润表
【解题思路】熟悉计入利润表的常见的情形。
【具体解析】甲公司20×8年营业利润的影响额=120+30-10-40-300+60+100=-40(万元) 所以选项B正确。(1)因出租房屋取得租金收入120万元,计入其他业务收入。 (2)因处置固定资产产生净收益30万元,计入资产处置损益。 (3)收到联营企业分派的现金股利60万元,不影响损益。 (4)因收发差错造成存货短缺净损失10万元,计入管理费用。(5)管理用机器设备发生日常维护支出40万元,计入管理费用。 (6)办公楼所在地块的土地使用权摊销300万元,计入管理费用。 (7)持有的交易性金融资产公允价值上升60万元,计入公允价值变动。 (8)因存货市价上升转回上年计提的存货跌价准备100万元, 资产减值损失转回。

 登录查看答案


